

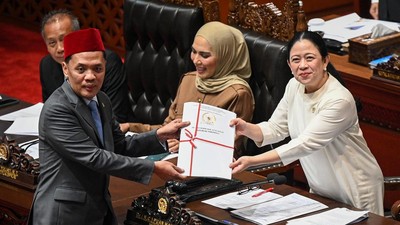
JAKARTA – Dewan Perwakilan Rakyat (DPR) RI mengesahkan Undang-Undang (UU) Perampasan Aset Terkait Tindak Pidana Korupsi dan Tindak Pidana Lainnya dalam Rapat Paripurna ke-13 Masa Persidangan II Tahun Sidang 2026–2027, Kamis (19/11). Regulasi ini memberikan kewenangan kepada negara untuk merampas kekayaan hasil kejahatan tanpa harus menunggu putusan pidana terhadap pelakunya.
Namun, pengesahan regulasi yang telah diperjuangkan selama 18 tahun tersebut menyisakan kontroversi. Tindak pidana perpajakan yang sebelumnya masuk dalam pembahasan awal justru dikeluarkan dari cakupan undang-undang.
Keputusan itu memunculkan pertanyaan mengenai konsistensi negara dalam mengejar kekayaan yang diperoleh melalui kejahatan ekonomi. Padahal, penggelapan pajak, manipulasi laporan penghasilan, dan penyembunyian kewajiban perpajakan berpotensi menggerus penerimaan negara.
Ketika negara memperkuat instrumen untuk mengejar aset hasil korupsi, narkotika, perdagangan orang, dan sejumlah kejahatan lainnya, tindak pidana perpajakan tidak memperoleh ruang dalam rezim perampasan aset yang baru disahkan.
Ketua Komisi III DPR sekaligus Ketua Panitia Kerja RUU Perampasan Aset, Habiburokhman, mengatakan pembatasan ruang lingkup dilakukan berdasarkan masukan masyarakat.
“Terkait ruang lingkup awalnya ada 13, tetapi berdasarkan masukan masyarakat ruang lingkupnya fokus ke tindak pidana korupsi dan tindak pidana lainnya,” kata Habiburokhman, Kamis (19/11).
Dengan keputusan tersebut, tindak pidana pajak resmi dicoret dari cakupan UU Perampasan Aset.
Negara Bisa Rampas Aset Tanpa Menunggu Vonis
Salah satu perubahan mendasar dalam undang-undang ini adalah penerapan mekanisme non-conviction based forfeiture (NCBF), yakni perampasan aset tanpa harus didasarkan pada putusan pidana terhadap pelaku.
Pasal 3 mengatur perampasan aset dapat dilakukan berdasarkan putusan pidana yang telah berkekuatan hukum tetap ataupun tanpa putusan pidana terhadap pelaku.
Namun, mekanisme tanpa vonis tersebut bukan kewenangan tanpa batas. Pasal 6 membatasi penerapannya pada kondisi tertentu, yakni ketika tersangka atau terdakwa meninggal dunia, melarikan diri, mengalami sakit permanen, pelakunya tidak diketahui, atau keberadaannya tidak diketahui.
Selain itu, aset yang menjadi objek perampasan harus bernilai paling sedikit Rp1 miliar.
Permohonan perampasan aset diajukan melalui Jaksa Pengacara Negara kepada pengadilan. Negara tetap harus membuktikan keterkaitan aset dengan tindak pidana melalui proses peradilan.
Dengan demikian, perampasan tanpa putusan pidana bukan berarti aparat dapat mengambil harta seseorang hanya berdasarkan kecurigaan.
Pasal 7 juga menegaskan bahwa perampasan aset tanpa putusan pidana tidak menghapus pertanggungjawaban pidana pelaku apabila proses hukum terhadapnya masih dapat dilakukan.
Ruang lingkup tindak pidana yang menjadi sasaran meliputi korupsi, narkotika dan psikotropika, terorisme dan pendanaan terorisme, penyelundupan manusia, penyelundupan senjata, amunisi dan bahan berbahaya, perdagangan orang, serta penipuan dan penggelapan yang menggunakan sarana teknologi informasi atau berdampak pada perekonomian masyarakat luas.
Pengemplang Pajak Tidak Masuk Cakupan
Pengecualian tindak pidana perpajakan menjadi salah satu persoalan yang menarik perhatian dalam pengesahan undang-undang tersebut.
Pajak merupakan tulang punggung penerimaan negara. Uang yang dihimpun dari masyarakat digunakan untuk membiayai berbagai kebutuhan publik, mulai dari pendidikan, kesehatan, pembangunan infrastruktur, hingga perlindungan sosial.
Ketika wajib pajak dengan sengaja menyembunyikan penghasilan, memalsukan laporan, atau melakukan manipulasi untuk menghindari kewajiban perpajakan, negara berpotensi kehilangan penerimaan dalam jumlah besar.
Memang, tidak setiap tunggakan pajak merupakan tindak pidana. Ada perbedaan antara keterlambatan pembayaran, sengketa administrasi, dan tindakan yang memenuhi unsur pidana perpajakan.
Negara juga memiliki mekanisme penagihan dan penyitaan aset berdasarkan ketentuan perpajakan. Namun, pengecualian tindak pidana pajak dari UU Perampasan Aset tetap menyisakan persoalan mengenai konsistensi kebijakan pemulihan kekayaan negara.
Sebelumnya, tindak pidana perpajakan termasuk dalam daftar awal pembahasan bersama tindak pidana perbankan, perasuransian, kehutanan, pertambangan, dan lingkungan hidup.
Namun, dalam pembahasan akhir, ruang lingkup tersebut dipersempit.
Kritik yang kemudian muncul ialah apakah pembatasan tersebut justru menciptakan ketimpangan dalam pemberantasan kejahatan ekonomi.
Negara memiliki kepentingan untuk mengejar kekayaan yang diperoleh melalui tindak pidana, tetapi tidak semua kejahatan yang berpotensi menggerus keuangan negara memperoleh instrumen pemulihan aset melalui undang-undang baru ini.
YLBHI: Jangan Sampai UU Perampasan Aset Menjadi Alat Kesewenang-wenangan
Di tengah dukungan terhadap upaya pemberantasan korupsi, Yayasan Lembaga Bantuan Hukum Indonesia (YLBHI) mengingatkan bahaya konsentrasi kewenangan negara tanpa pengawasan yang memadai.
Dalam pernyataan tertanggal 18 November 2026, YLBHI menegaskan bahwa Indonesia memang membutuhkan instrumen hukum untuk merampas kekayaan hasil kejahatan. Namun, regulasi tersebut tidak boleh memperbesar kekuasaan aparat tanpa perlindungan hukum yang seimbang.
YLBHI menyampaikan peringatan:
“Dalam negara hukum, semakin besar kekuasaan negara, semakin kuat pula pembatasan dan pertanggungjawabannya.”
Organisasi tersebut menilai kewenangan untuk menelusuri, menghentikan transaksi, memblokir, menyita, meminta dokumen, merampas, hingga mengelola aset belum sepenuhnya diimbangi mekanisme pengawasan yang kuat.
YLBHI juga mengingatkan bahwa pemblokiran rekening dan penyitaan aset dapat berubah menjadi bentuk penghukuman sebelum seseorang dinyatakan bersalah melalui proses peradilan.
Risiko tersebut menjadi perhatian serius bagi masyarakat sipil, terutama kelompok yang terlibat dalam konflik agraria, perjuangan lingkungan, pembelaan masyarakat adat, serta kelompok kritis terhadap kebijakan pemerintah.
Pengalaman pendampingan lembaga bantuan hukum, menurut YLBHI, menunjukkan kewenangan hukum pidana dapat bersinggungan dengan praktik kriminalisasi terhadap masyarakat yang memperjuangkan haknya.
Dalam konteks itu, penyitaan aset tidak boleh digunakan sebagai instrumen untuk melumpuhkan organisasi masyarakat sipil, serikat pekerja, lembaga bantuan hukum, maupun pembela lingkungan.
YLBHI menekankan negara harus membuktikan hubungan aset dengan tindak pidana. Hak pemilik aset untuk mengajukan keberatan, memperoleh bantuan hukum, dan membela kepentingannya juga harus dijamin.
DPR: UU Dirancang untuk Memulihkan Kerugian Negara dan Korban
Di sisi lain, DPR menilai UU Perampasan Aset merupakan instrumen penting untuk mengubah pendekatan pemberantasan kejahatan di Indonesia.
Ketua DPR Puan Maharani menyampaikan apresiasi kepada Komisi III dan pemerintah atas penyelesaian pembahasan regulasi tersebut.
“Kami atas nama pimpinan dewan menyampaikan penghargaan dan terima kasih kepada Komisi III DPR yang telah menyelesaikan pembahasan RUU ini dengan lancar, hati-hati, dan saksama,” ujar Puan.
Dalam laporan pembahasan, Habiburokhman menjelaskan regulasi tersebut disusun karena penegakan hukum selama ini belum optimal dalam memulihkan aset hasil kejahatan.
Menurut dia, pemberantasan tindak pidana tidak cukup hanya menghukum pelaku. Kekayaan yang diperoleh melalui kejahatan juga harus dapat dikembalikan kepada negara dan masyarakat yang dirugikan.
DPR menyebut pembahasan regulasi ini melibatkan lebih dari 87 kegiatan rapat dengar pendapat dan rapat dengar pendapat umum bersama pakar, akademisi, serta organisasi masyarakat.
Pembahasan juga mencatat 397 daftar inventarisasi masalah (DIM), dengan rancangan yang berkembang dari 67 menjadi 74 pasal.
Habiburokhman menyebut empat pilar utama undang-undang tersebut, yakni perlindungan HAM dan proporsionalitas, prosedur perampasan aset yang terukur, tata kelola yang transparan, serta pemulihan aset bagi negara dan korban.
Pengelolaan Aset dan Potensi Konflik Kepentingan
Persoalan lain yang menjadi perhatian YLBHI ialah pembentukan badan pengelola dan badan pengawas aset.
Pasal 53 mengatur pengelolaan aset dilakukan oleh badan yang dibentuk Presiden. Sementara Pasal 61 mengatur pembentukan badan pengawas.
Kedua lembaga tersebut akan memiliki posisi penting dalam memastikan aset yang dirampas tidak hilang, disalahgunakan, atau dikelola secara tidak transparan.
YLBHI mengingatkan besarnya kewenangan pengelolaan aset harus diimbangi independensi pengawasan, keterbukaan informasi, audit berkala, serta mekanisme pertanggungjawaban yang dapat diperiksa publik.
Tanpa pengawasan yang kuat, aset hasil kejahatan yang seharusnya dikembalikan kepada negara justru berisiko menjadi sumber persoalan baru.
YLBHI juga menyoroti tidak dimasukkannya konsep illicit enrichment atau peningkatan kekayaan secara tidak sah yang tidak dapat dijelaskan asal-usulnya.
Sementara itu, Habiburokhman beralasan UU Perampasan Aset merupakan undang-undang hukum acara, bukan undang-undang materiil yang menciptakan tindak pidana baru.
Ia juga menyatakan konsep tersebut berpotensi berbenturan dengan prinsip HAM.
Kejahatan Lingkungan dan Pemulihan Korban
Pembatasan ruang lingkup tindak pidana juga menimbulkan pertanyaan mengenai penanganan kejahatan lingkungan dan eksploitasi sumber daya alam.
Dalam draf awal, tindak pidana kehutanan, pertambangan, dan lingkungan hidup sempat menjadi bagian dari pembahasan. Namun, ketiganya tidak masuk dalam daftar akhir tindak pidana yang menjadi sasaran UU tersebut.
Padahal, kejahatan di sektor sumber daya alam dapat menghasilkan keuntungan ekonomi besar sekaligus menimbulkan kerusakan lingkungan dan menghilangkan ruang hidup masyarakat.
Di sejumlah wilayah, eksploitasi sumber daya alam tidak hanya berdampak pada kerugian negara, tetapi juga mengancam tanah, hutan, pesisir, dan sumber penghidupan masyarakat adat.
Karena itu, pemulihan aset seharusnya tidak berhenti pada pengembalian uang ke kas negara.
YLBHI mengingatkan pemulihan juga harus memperhatikan hak korban, masyarakat terdampak, dan kepentingan pemulihan lingkungan.
Editor : Chellz



Tinggalkan Balasan